Domain financialgates.de kaufen?
Wir ziehen mit dem Projekt
financialgates.de um.
Sind Sie am Kauf der Domain
financialgates.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain financialgates.de kaufen?
Wie lange ist ein Verrechnungsscheck von der Versicherung gültig?
Ein Verrechnungsscheck von der Versicherung ist in der Regel sechs Monate lang gültig. Nach Ablauf dieser Frist kann es passieren, dass die Bank den Scheck nicht mehr einlöst. Es ist daher wichtig, den Scheck zeitnah bei der Bank einzulösen, um mögliche Probleme zu vermeiden. Falls der Scheck abgelaufen ist, kann man bei der Versicherung eine Neuausstellung beantragen. Es ist ratsam, sich vorab über die genauen Gültigkeitsdauer des Schecks zu informieren, um eventuelle Unannehmlichkeiten zu vermeiden. **
Was kostet ein Verrechnungsscheck?
Ein Verrechnungsscheck ist eine Art von Scheck, der von einer Bank ausgestellt wird und direkt auf ein Bankkonto eingelöst werden kann. Die Kosten für einen Verrechnungsscheck können je nach Bank variieren. Einige Banken erheben möglicherweise eine Gebühr für die Ausstellung eines Verrechnungsschecks, während andere dies möglicherweise kostenlos anbieten. Es ist ratsam, sich bei der eigenen Bank nach den genauen Kosten zu erkundigen, bevor man einen Verrechnungsscheck ausstellen lässt. In der Regel liegen die Gebühren für einen Verrechnungsscheck jedoch im Bereich von einigen Euro bis zu etwa 10-15 Euro. **
Ähnliche Suchbegriffe für Verrechnungsscheck
Top-Angebote
Produkte zum Begriff Verrechnungsscheck:
-
Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere AltersvorsorgeDer Aktien Und Etf Guide: Die Komplettanleitung Für Eine Intelligente Geldanlage Am Aktienmarkt, Gezielten Vermögensaufbau Und Sichere Altersvorsorge - Inkl. Workbook Und Daytrading Anleitung Von Moritz Borgmann, Onix Media, 978-3-7576-2396-8,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist ein Verrechnungsscheck?
Ein Verrechnungsscheck ist ein Zahlungsinstrument, das von einer Bank ausgestellt wird. Er dient dazu, Geld von einem Konto auf ein anderes Konto zu überweisen. Der Scheck muss vom Empfänger bei seiner Bank eingereicht werden, um das Geld gutgeschrieben zu bekommen. Im Gegensatz zu einem Barscheck kann ein Verrechnungsscheck nicht direkt in bar ausgezahlt werden, sondern muss auf ein Konto eingezahlt werden. Verrechnungsschecks werden häufig für größere Geldbeträge oder bei Geschäftstransaktionen verwendet. **
-
Ist ein Verrechnungsscheck personengebunden?
Ein Verrechnungsscheck ist in der Regel nicht personengebunden, da er auf den Inhaber ausgestellt ist. Das bedeutet, dass der Scheck von jeder Person eingelöst werden kann, die den Scheck vorlegen kann. Es ist jedoch wichtig zu beachten, dass der Scheck nur von der Person eingelöst werden kann, die auf dem Scheck als Begünstigter angegeben ist. Wenn der Scheck auf eine bestimmte Person ausgestellt ist, kann nur diese Person den Scheck einlösen. Es ist daher ratsam, den Verrechnungsscheck sicher aufzubewahren, um Missbrauch zu vermeiden. **
-
Was bedeutet ein Verrechnungsscheck?
Ein Verrechnungsscheck ist eine Form von Zahlungsmittel, bei der der Betrag auf dem Scheck vom Konto des Ausstellers abgebucht und dem Konto des Empfängers gutgeschrieben wird. Der Scheck muss bei einer Bank eingereicht werden, um den Betrag zu erhalten. Im Gegensatz zu einem Barscheck kann ein Verrechnungsscheck nicht sofort in bar ausgezahlt werden, sondern muss auf ein Bankkonto eingezahlt werden. Verrechnungsschecks werden häufig für größere Geldbeträge verwendet, da sie sicherer sind als Bargeld und eine sichere Überweisung ermöglichen. Es ist wichtig zu beachten, dass Verrechnungsschecks eine gewisse Zeit benötigen, um verarbeitet zu werden, bevor der Betrag dem Konto des Empfängers gutgeschrieben wird. **
-
Kann ein Verrechnungsscheck ablaufen?
Ein Verrechnungsscheck kann tatsächlich ablaufen. Die Gültigkeitsdauer eines Verrechnungsschecks variiert je nach Bank, kann aber in der Regel zwischen 8 und 12 Monaten liegen. Nach Ablauf dieser Frist kann der Scheck nicht mehr eingelöst werden. Es ist wichtig, Verrechnungsschecks rechtzeitig bei der Bank einzulösen, um Probleme zu vermeiden. Es empfiehlt sich daher, das Ablaufdatum des Schecks im Blick zu behalten und ihn rechtzeitig einzulösen. **

Was ist ein Verrechnungsscheck?
Ein Verrechnungsscheck ist ein Zahlungsmittel, das von einer Bank ausgestellt wird. Er dient dazu, Geld von einem Konto auf ein anderes Konto zu überweisen. Der Scheck muss bei der Bank eingelöst werden, um den Betrag gutgeschrieben zu bekommen. Im Gegensatz zu einem Barscheck wird ein Verrechnungsscheck nicht sofort in bar ausgezahlt, sondern erst nach Prüfung und Gutschrift auf dem Konto des Empfängers. **
Wie einen Verrechnungsscheck einlösen?
Wie einen Verrechnungsscheck einlösen? Ein Verrechnungsscheck kann bei der Bank oder Sparkasse eingelöst werden, indem man ihn dort vorlegt. Der Betrag wird dann auf das eigene Konto gutgeschrieben. Es ist wichtig, dass der Scheck auf den eigenen Namen ausgestellt ist und nicht älter als 8 Tage ist. Bei manchen Banken kann es auch möglich sein, den Scheck per Post einzuschicken. Es empfiehlt sich, vorher bei der Bank nach den genauen Einlösemodalitäten zu fragen, um sicherzugehen, dass der Scheck korrekt eingelöst wird. **
Top-Angebote
Produkte zum Begriff Verrechnungsscheck:
-
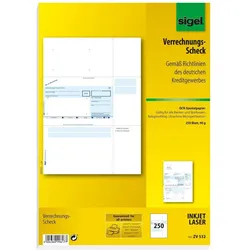
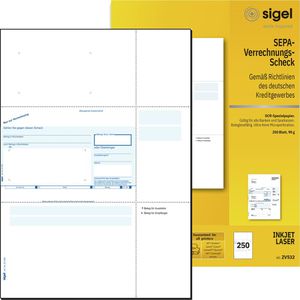
Sigel, Formular, 250 SEPA-Verrechnungsscheck Bankformulare ZV532 (250x)Die Sigel ZV532 SEPA-Verrechnungsschecks sind speziell für die einfache und effiziente Abwicklung von Zahlungen konzipiert. Mit einem Format von DIN A4 und einer Grammatur von 90 g/m2 bieten diese Formulare eine hohe Qualität und Stabilität. Sie sind auf beidseitigen Druck ausgelegt und eignen sich sowohl für InkJet- als auch für Laser-Drucker. Die microperforierten Blätter ermöglichen ein müheloses Abtrennen der Schecks, während das beleglesefähige OCR-Spezialpapier eine präzise Verarbeitung gewährleistet. Jedes Paket enthält 250 Blätter, die für alle Banken und Sparkassen gültig sind, was sie zu einer praktischen Lösung für die Verwaltung von Zahlungen macht. - Beleglesefähiges OCR-Spezialpapier für präzise Verarbeitung - Microperforation für einfaches Abtrennen der Formulare - Geeignet für InkJet- und Laser-Drucker - Gültig für alle Banken und Sparkassen.47,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel Bankformulare ZV532 SEPA-Verrechnungsscheck, A4, 250 StückMerkmale: Ausführung: SEPA-Verrechnungsscheck Blatt pro Pack: 250 Blatt geeignet für: Deutschland weitere Produktinformationen: Format: A4 Grammatur: 90 g/m² geeignet für: InkJet- und Laserdrucker Made in Germany sonstiges: OCR-Spezialpapier, mit Mikroperforation, gemäß den Richtlinien des deutschen Kreditgewerbes47,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere AltersvorsorgeDer Aktien Und Etf Guide: Die Komplettanleitung Für Eine Intelligente Geldanlage Am Aktienmarkt, Gezielten Vermögensaufbau Und Sichere Altersvorsorge - Inkl. Workbook Und Daytrading Anleitung Von Moritz Borgmann, Onix Media, 978-3-7576-2396-8,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist ein Verrechnungsscheck von der Versicherung gültig?
Ein Verrechnungsscheck von der Versicherung ist in der Regel sechs Monate lang gültig. Nach Ablauf dieser Frist kann es passieren, dass die Bank den Scheck nicht mehr einlöst. Es ist daher wichtig, den Scheck zeitnah bei der Bank einzulösen, um mögliche Probleme zu vermeiden. Falls der Scheck abgelaufen ist, kann man bei der Versicherung eine Neuausstellung beantragen. Es ist ratsam, sich vorab über die genauen Gültigkeitsdauer des Schecks zu informieren, um eventuelle Unannehmlichkeiten zu vermeiden. **
-
Was kostet ein Verrechnungsscheck?
Ein Verrechnungsscheck ist eine Art von Scheck, der von einer Bank ausgestellt wird und direkt auf ein Bankkonto eingelöst werden kann. Die Kosten für einen Verrechnungsscheck können je nach Bank variieren. Einige Banken erheben möglicherweise eine Gebühr für die Ausstellung eines Verrechnungsschecks, während andere dies möglicherweise kostenlos anbieten. Es ist ratsam, sich bei der eigenen Bank nach den genauen Kosten zu erkundigen, bevor man einen Verrechnungsscheck ausstellen lässt. In der Regel liegen die Gebühren für einen Verrechnungsscheck jedoch im Bereich von einigen Euro bis zu etwa 10-15 Euro. **
-
Was ist ein Verrechnungsscheck?
Ein Verrechnungsscheck ist ein Zahlungsinstrument, das von einer Bank ausgestellt wird. Er dient dazu, Geld von einem Konto auf ein anderes Konto zu überweisen. Der Scheck muss vom Empfänger bei seiner Bank eingereicht werden, um das Geld gutgeschrieben zu bekommen. Im Gegensatz zu einem Barscheck kann ein Verrechnungsscheck nicht direkt in bar ausgezahlt werden, sondern muss auf ein Konto eingezahlt werden. Verrechnungsschecks werden häufig für größere Geldbeträge oder bei Geschäftstransaktionen verwendet. **
-
Ist ein Verrechnungsscheck personengebunden?
Ein Verrechnungsscheck ist in der Regel nicht personengebunden, da er auf den Inhaber ausgestellt ist. Das bedeutet, dass der Scheck von jeder Person eingelöst werden kann, die den Scheck vorlegen kann. Es ist jedoch wichtig zu beachten, dass der Scheck nur von der Person eingelöst werden kann, die auf dem Scheck als Begünstigter angegeben ist. Wenn der Scheck auf eine bestimmte Person ausgestellt ist, kann nur diese Person den Scheck einlösen. Es ist daher ratsam, den Verrechnungsscheck sicher aufzubewahren, um Missbrauch zu vermeiden. **
Ähnliche Suchbegriffe für Verrechnungsscheck
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet ein Verrechnungsscheck?
Ein Verrechnungsscheck ist eine Form von Zahlungsmittel, bei der der Betrag auf dem Scheck vom Konto des Ausstellers abgebucht und dem Konto des Empfängers gutgeschrieben wird. Der Scheck muss bei einer Bank eingereicht werden, um den Betrag zu erhalten. Im Gegensatz zu einem Barscheck kann ein Verrechnungsscheck nicht sofort in bar ausgezahlt werden, sondern muss auf ein Bankkonto eingezahlt werden. Verrechnungsschecks werden häufig für größere Geldbeträge verwendet, da sie sicherer sind als Bargeld und eine sichere Überweisung ermöglichen. Es ist wichtig zu beachten, dass Verrechnungsschecks eine gewisse Zeit benötigen, um verarbeitet zu werden, bevor der Betrag dem Konto des Empfängers gutgeschrieben wird. **
-
Kann ein Verrechnungsscheck ablaufen?
Ein Verrechnungsscheck kann tatsächlich ablaufen. Die Gültigkeitsdauer eines Verrechnungsschecks variiert je nach Bank, kann aber in der Regel zwischen 8 und 12 Monaten liegen. Nach Ablauf dieser Frist kann der Scheck nicht mehr eingelöst werden. Es ist wichtig, Verrechnungsschecks rechtzeitig bei der Bank einzulösen, um Probleme zu vermeiden. Es empfiehlt sich daher, das Ablaufdatum des Schecks im Blick zu behalten und ihn rechtzeitig einzulösen. **
-
Was ist ein Verrechnungsscheck?
Ein Verrechnungsscheck ist ein Zahlungsmittel, das von einer Bank ausgestellt wird. Er dient dazu, Geld von einem Konto auf ein anderes Konto zu überweisen. Der Scheck muss bei der Bank eingelöst werden, um den Betrag gutgeschrieben zu bekommen. Im Gegensatz zu einem Barscheck wird ein Verrechnungsscheck nicht sofort in bar ausgezahlt, sondern erst nach Prüfung und Gutschrift auf dem Konto des Empfängers. **
-
Wie einen Verrechnungsscheck einlösen?
Wie einen Verrechnungsscheck einlösen? Ein Verrechnungsscheck kann bei der Bank oder Sparkasse eingelöst werden, indem man ihn dort vorlegt. Der Betrag wird dann auf das eigene Konto gutgeschrieben. Es ist wichtig, dass der Scheck auf den eigenen Namen ausgestellt ist und nicht älter als 8 Tage ist. Bei manchen Banken kann es auch möglich sein, den Scheck per Post einzuschicken. Es empfiehlt sich, vorher bei der Bank nach den genauen Einlösemodalitäten zu fragen, um sicherzugehen, dass der Scheck korrekt eingelöst wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.